Le leasing d'équipements professionnels en Belgique
Le leasing professionnel est un contrat par lequel une société loue un équipement, véhicule ou machine pendant une période déterminée, avec souvent une option d'achat finale. Le bailleur reste propriétaire du bien durant la location, ce qui le distingue d'un prêt.
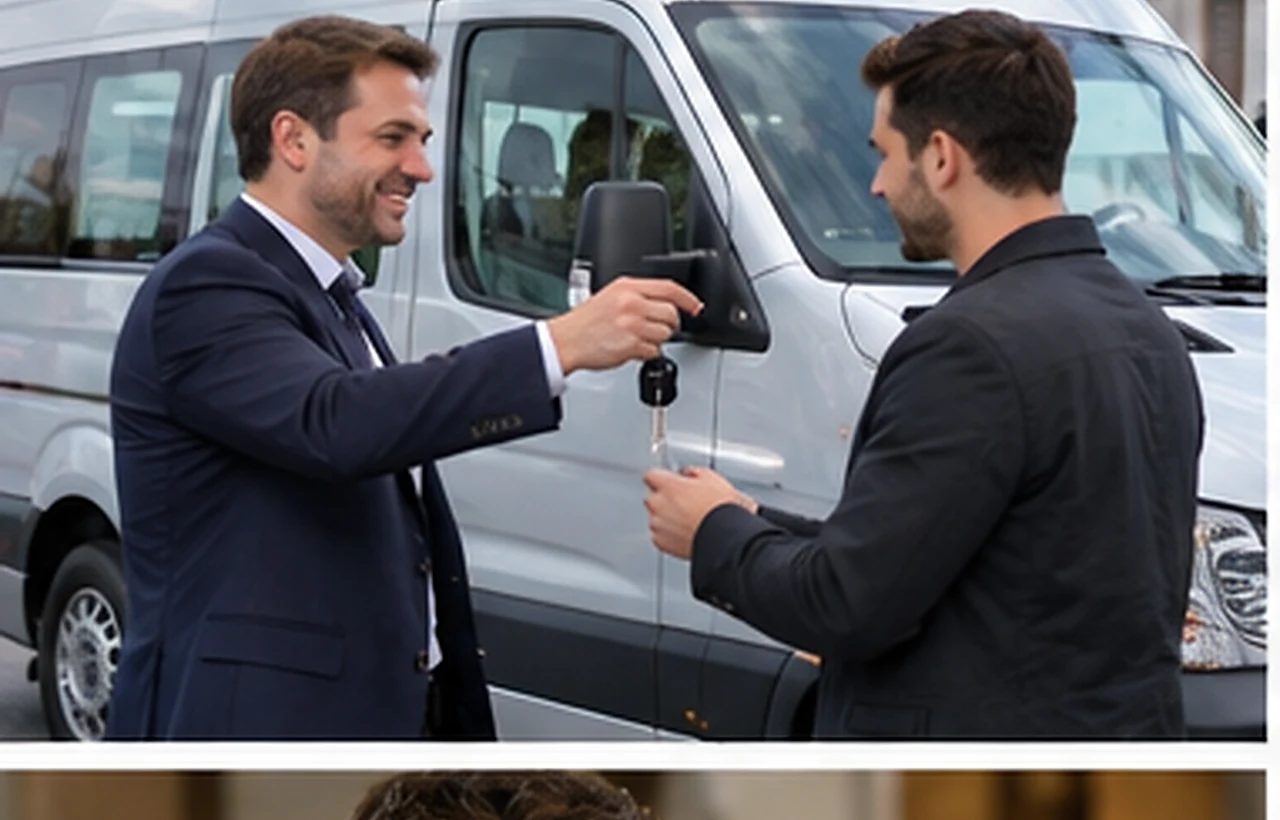
Principe général d'un contrat de leasing
Le locataire choisit le matériel, le bailleur l'achète auprès du fournisseur puis le met à disposition contre un loyer périodique. À la fin, plusieurs issues existent : restitution, rachat ou renouvellement, selon les termes convenus.
Leasing financier et leasing opérationnel
Le premier se rapproche d'un financement d'achat et vise une acquisition finale. Le second ressemble davantage à une location avec services et risque d'obsolescence à charge du bailleur. Le classement comptable en découle. Demandez à votre comptable laquelle s'applique.
Biens couramment concernés
Machines-outils, matériel informatique, véhicules utilitaires, équipements médicaux, mobilier de bureau et installations techniques font souvent l'objet de contrats. Certains actifs se revendent mal et appellent des clauses particulières sur leur valeur finale. Chaque catégorie suit ses propres usages de marché.
Avantages pour la trésorerie
Étaler la dépense évite d'immobiliser un capital important et laisse des fonds disponibles pour l'activité courante. En contrepartie, l'engagement contractuel dure plusieurs années et pèse sur les charges fixes même quand le chiffre d'affaires fléchit.
Composition d'un loyer
Il intègre l'amortissement du bien, la rémunération du bailleur, parfois l'assurance, l'entretien ou la gestion administrative. Demandez le détail de chaque poste pour comparer des offres qui, en apparence, affichent des mensualités similaires. La transparence sur ce découpage reste précieuse.
Valeur résiduelle et option finale
Le montant fixé pour racheter le bien en fin de contrat influence fortement le loyer. Une valeur résiduelle trop optimiste peut se retourner contre le locataire. Questionnez la méthode utilisée pour la définir. Mieux vaut la fixer prudemment.
Traitement fiscal et comptable à vérifier
Selon la nature du contrat, les loyers sont déductibles ou le bien est inscrit à l'actif avec amortissement. Les règles belges comportent des nuances, notamment pour les voitures de société ; consultez votre comptable avant de signer.
Ce que regarde le bailleur
Santé financière de la société, ancienneté, trésorerie, nature du bien et secteur d'activité entrent en ligne de compte. Une jeune structure peut être invitée à fournir une caution personnelle du gérant ou un acompte. Chaque bailleur pondère ces éléments à sa façon.
Documents à rassembler
Comptes annuels, déclarations TVA récentes, extraits bancaires, offre du fournisseur et documents d'identité des dirigeants accompagnent généralement la demande. Les indépendants joindront leur dernier avis d'imposition et l'inscription à la Banque-Carrefour des Entreprises. Demandez la liste complète avant de commencer.
Obligations du locataire en cours de contrat
Entretien, assurance, usage conforme et interdiction de céder le bien sans accord figurent parmi les devoirs habituels. Leur non-respect peut entraîner pénalités ou résiliation, avec restitution immédiate du matériel. Ces clauses semblent anodines mais pèsent lourd quand un incident survient en cours de route.
Résiliation anticipée et coûts de sortie
Mettre fin au contrat avant terme est rarement gratuit : indemnité calculée sur les loyers restants et frais de reprise s'ajoutent. Lisez la clause précise, car elle conditionne votre souplesse en cas de changement d'activité.
Comparer leasing, crédit d'investissement et achat comptant
Le crédit transfère immédiatement la propriété, le comptant épargne les frais de financement, le leasing préserve la liquidité. Aucune formule n'est supérieure en soi ; tout dépend du bien, de sa durée d'utilisation et de votre trésorerie.
Intermédiaires et vendeurs de matériel
Bien souvent, le fournisseur met en avant un partenaire financier maison. C’est commode, sans être forcément le plus avantageux. Demandez au moins un second devis et contrôlez, auprès de la FSMA, que l’intermédiaire y est inscrit. Mettre honnêtement les offres en concurrence prend peu de temps et aide souvent à trancher.
Pièges classiques à éviter
Clauses de renouvellement automatique, assurance imposée à tarif élevé, frais de dossier flous ou obligation d'achat final à un prix élevé reviennent régulièrement. Relisez les conditions générales, souvent plus lourdes que le résumé commercial. Soyez attentif à chaque annexe.
Particularités selon la Région
Wallonie, Bruxelles et Flandre soutiennent parfois l'investissement des petites structures par des primes, garanties ou prêts complémentaires. Leur combinaison avec un leasing varie ; renseignez-vous auprès des agences régionales avant de finaliser. Les conditions changent régulièrement.
Dernières vérifications avant signature
Confirmez la livraison du bien, le calendrier des loyers, le sort des garanties du fabricant et les assurances. Faites relire le contrat par un conseiller indépendant si le montant engage durablement votre entreprise. Rien ne remplace cette ultime relecture.
Enchaînement des démarches, du devis du fournisseur à la livraison
Choisissez le matériel et obtenez un devis du fournisseur, puis sollicitez plusieurs bailleurs avec ce même document. Après analyse du dossier, une offre est émise ; une fois signée, le bailleur règle le fournisseur, et vous réceptionnez le bien au moyen d'un procès-verbal de livraison.
Le leasing est-il réservé aux grandes sociétés ?
Non, des indépendants et de petites sociétés y recourent aussi, pourvu que l'activité présente une rentabilité crédible. Le bailleur examine surtout la capacité de l'entreprise à honorer les loyers sur toute la durée, et pas uniquement la valeur de la machine louée.
Éléments qui composent le coût total d'un contrat
Au-delà du loyer périodique, comparez les honoraires de constitution du dossier, l'assurance obligatoire du bien, les éventuelles charges d'entretien, le prix de l'option d'achat, ainsi que les indemnités dues en cas de retard de paiement ou de restitution tardive de l'équipement.
Que devient l'équipement à la fin du contrat ?
Selon la formule choisie, vous restituez le bien, l'achetez à une valeur convenue dès la signature ou prolongez la location. Relisez cette clause avant d'accepter, car un prix final mal compris peut changer l'intérêt économique de toute l'opération.
Dossier que le bailleur attend de l'entreprise
Préparez les statuts, les derniers comptes annuels, un aperçu des engagements bancaires, une facture proforma de l'équipement et, pour une jeune société, un plan financier. Une pièce d'identité des administrateurs, voire une caution personnelle, est parfois exigée par certains bailleurs.
Qui est propriétaire du bien pendant le contrat ?
Le bailleur reste propriétaire jusqu'à une éventuelle levée d'option, tandis que le locataire en a l'usage et en assume les risques courants. Pensez donc à vérifier l'assurance, la mise à disposition et l'entretien exigés avant la remise des clés.
Erreurs qui coûtent cher en leasing
Signer sans lire les clauses de sortie, sous-estimer les coûts d'entretien ou choisir une durée supérieure à la vie utile du bien font partie des erreurs répétées. Un refus provient souvent d'une société trop récente ou déjà très endettée.
Peut-on rompre un leasing avant son terme ?
En principe oui, mais rarement sans conséquence : le contrat prévoit généralement une indemnité de sortie couvrant une partie des loyers restants. Demandez la méthode de calcul par écrit avant de signer, car elle varie nettement d'un bailleur à l'autre.
Acteurs du financement d'équipements à connaître
- VDFIN — Société belge de financement dont le site présente des solutions de crédit et de leasing ; utile pour comparer l'approche avec d'autres bailleurs.
- Cetelem Belgique — Établissement de crédit actif en Belgique ; son site décrit ses offres de financement et aide à comprendre comment un prêteur présente ses conditions.
- KBC Autolease — Filiale de leasing automobile du groupe KBC ; on y observe le fonctionnement du leasing de véhicules professionnels et les services associés au loyer.